L’assurance pour micro entreprise n’est pas imposée par le statut lui-même : être micro-entrepreneur ne crée aucune obligation générale de souscrire un contrat. L’obligation dépend de l’activité exercée, avec la responsabilité civile professionnelle pour certaines professions réglementées et la garantie décennale pour les travaux de construction. Cet article détaille ce que chaque métier doit souscrire, les garanties facultatives qui protègent l’activité, ce qui fait varier le prix et le moment de signer.
Aucune assurance générale obligatoire pour le statut de micro-entrepreneur
Le régime de la micro-entreprise est un régime fiscal et social simplifié. Il ne comporte pas d’obligation d’assurance commune à toutes les activités. Le terme auto-entrepreneur désigne d’ailleurs le même régime : la question se pose donc dans les mêmes termes pour les deux.
A lire aussi : Ou créer sa micro entreprise pour être bien couvert par la protection sociale ?
Il faut distinguer deux sujets. La protection sociale du micro-entrepreneur (maladie, retraite) est obligatoire et passe par les cotisations déclarées à l’URSSAF. L’assurance privée de l’activité, elle, relève soit d’une règle propre au métier, soit d’un choix. Pour comprendre ce que couvre le régime social, voir la protection sociale du micro-entrepreneur.
La RC pro, obligatoire pour les professions réglementées
La responsabilité civile professionnelle indemnise les dommages causés à un client ou à un tiers dans le cadre de l’activité : erreur de conseil, oubli, dégât matériel chez un client. Elle est exigée pour plusieurs professions réglementées, notamment dans les domaines de la santé, du droit, de l’expertise comptable ou de l’immobilier. Chaque profession a ses propres textes, qu’il faut consulter avant de s’immatriculer.
A lire en complément : Qu'est-ce qu'une entreprise adaptée et comment fonctionne-t-elle ?
Hors de ces cas, la RC pro n’est pas obligatoire mais reste l’assurance la plus courante du micro-entrepreneur. Un consultant, un graphiste ou un formateur engage sa responsabilité dès qu’une prestation cause un préjudice, et sa situation personnelle répond alors de la dette.
La garantie décennale pour les micro-entrepreneurs du bâtiment
Les professionnels qui réalisent des travaux de construction (maçonnerie, gros œuvre, ouvrages durables) doivent souscrire une garantie décennale. Elle couvre pendant dix ans après la réception du chantier les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à son usage.
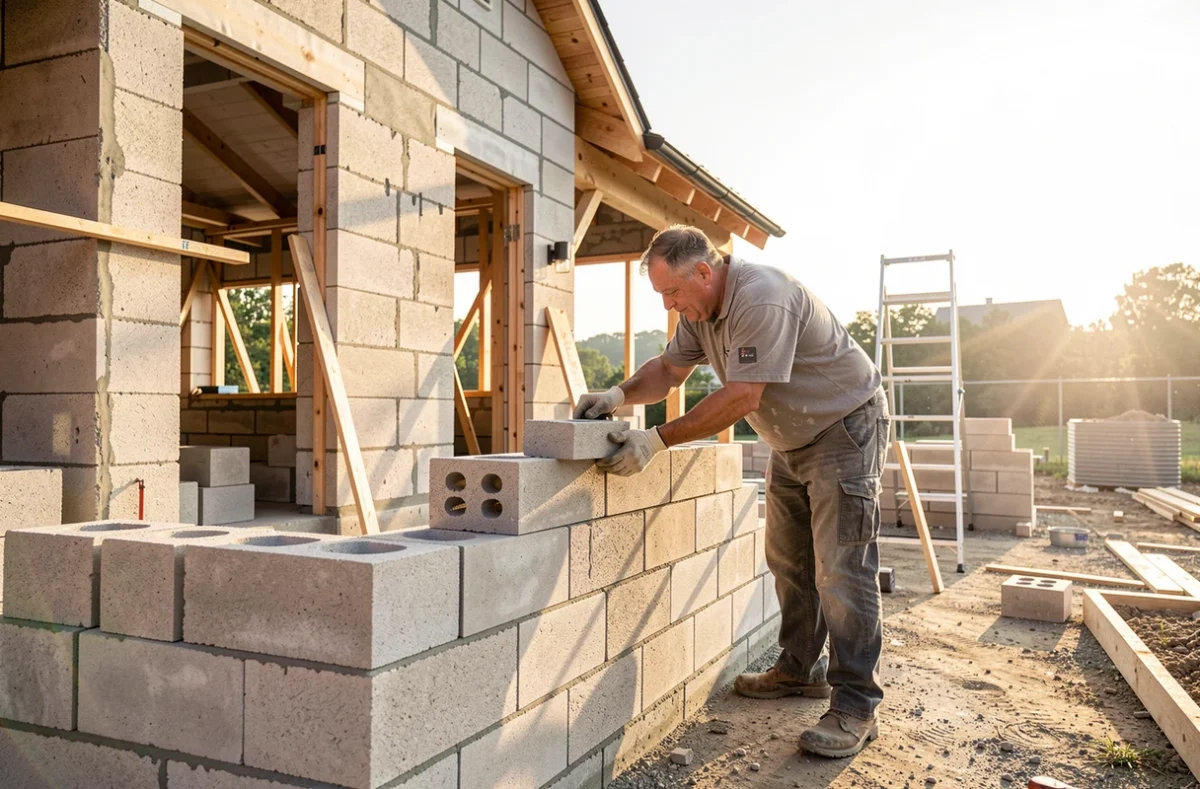
Cette assurance se souscrit avant le début du chantier, pas après un sinistre. Les artisans concernés doivent aussi indiquer leur assurance professionnelle sur leurs devis et leurs factures. Un micro-entrepreneur du bâtiment qui travaille sans contrat s’expose à des sanctions et à devoir indemniser seul un dommage qui peut être très lourd. Les travaux de second œuvre ou d’entretien relèvent d’une analyse au cas par cas : l’assureur précise les activités couvertes.
Les garanties facultatives qui protègent l’activité
Plusieurs contrats ne sont pas obligatoires mais répondent à des risques réels. La multirisque professionnelle couvre le matériel, les stocks et parfois la perte d’exploitation après un incendie ou un dégât des eaux. La protection juridique aide à financer un litige avec un client ou un fournisseur.
L’activité exercée chez soi demande une vérification : le contrat d’assurance habitation ne couvre en général pas l’activité professionnelle, ni le matériel qui lui est affecté. Selon que l’activité est domiciliée à l’adresse personnelle ou ailleurs, les démarches de domiciliation changent le contrat à choisir. Un véhicule utilisé pour les déplacements professionnels doit de son côté être assuré pour cet usage.
Combien coûte une assurance pour micro entreprise
Le prix d’une assurance pour micro entreprise dépend d’abord du métier : un rédacteur indépendant et un couvreur ne présentent pas le même risque. Le chiffre d’affaires, les garanties choisies, la franchise (la somme qui reste à la charge de l’assuré) et l’historique de sinistres pèsent aussi sur la cotisation.
La décennale est en général plus chère que la RC pro, car le risque couvert est plus lourd et plus long. La multirisque varie selon le matériel et les locaux à protéger. Pour fixer un budget annuel, le plus fiable est de demander plusieurs devis avec les mêmes garanties et la même franchise. Ce poste se prévoit dès le départ, comme le reste de la gestion de la trésorerie.
Quand souscrire et quoi vérifier dans le contrat
Le bon moment est avant la première prestation ou le premier chantier, car un contrat ne couvre pas un dommage dont la cause est antérieure à sa signature. Pour un métier réglementé, l’attestation peut aussi être exigée dès l’immatriculation.
Avant de signer, vérifiez ces points du contrat :
- les activités déclarées au contrat : une activité absente de la liste n’est pas couverte, d’où l’importance de la déclaration des activités d’une entreprise individuelle ;
- les plafonds de garantie, qui fixent la somme maximale versée en cas de sinistre ;
- les franchises et les exclusions, notamment sur le matériel et les prestations réalisées à l’étranger.
Gardez enfin l’attestation d’assurance à jour : un client ou un donneur d’ordre la demande souvent avant de signer un devis. Un changement d’activité en cours d’année impose d’informer l’assureur pour que la couverture suive.